Polska buduje moc odnawialną szybciej niż większość Europy Środkowo-Wschodniej. Dla inwestorów zagranicznych i funduszy oznacza to jedno: rośnie wartość dobrze przygotowanego, prawnie „czystego” gruntu, a to jest właśnie nasza specjalizacja.
Na koniec lutego 2026 r. łączna moc zainstalowana OZE w Polsce wyniosła prawie 39 GW, o 12,5% więcej niż rok wcześniej. Odnawialne źródła odpowiadają dziś za ok. 35% krajowego miksu energetycznego, z wyraźną tendencją wzrostową.
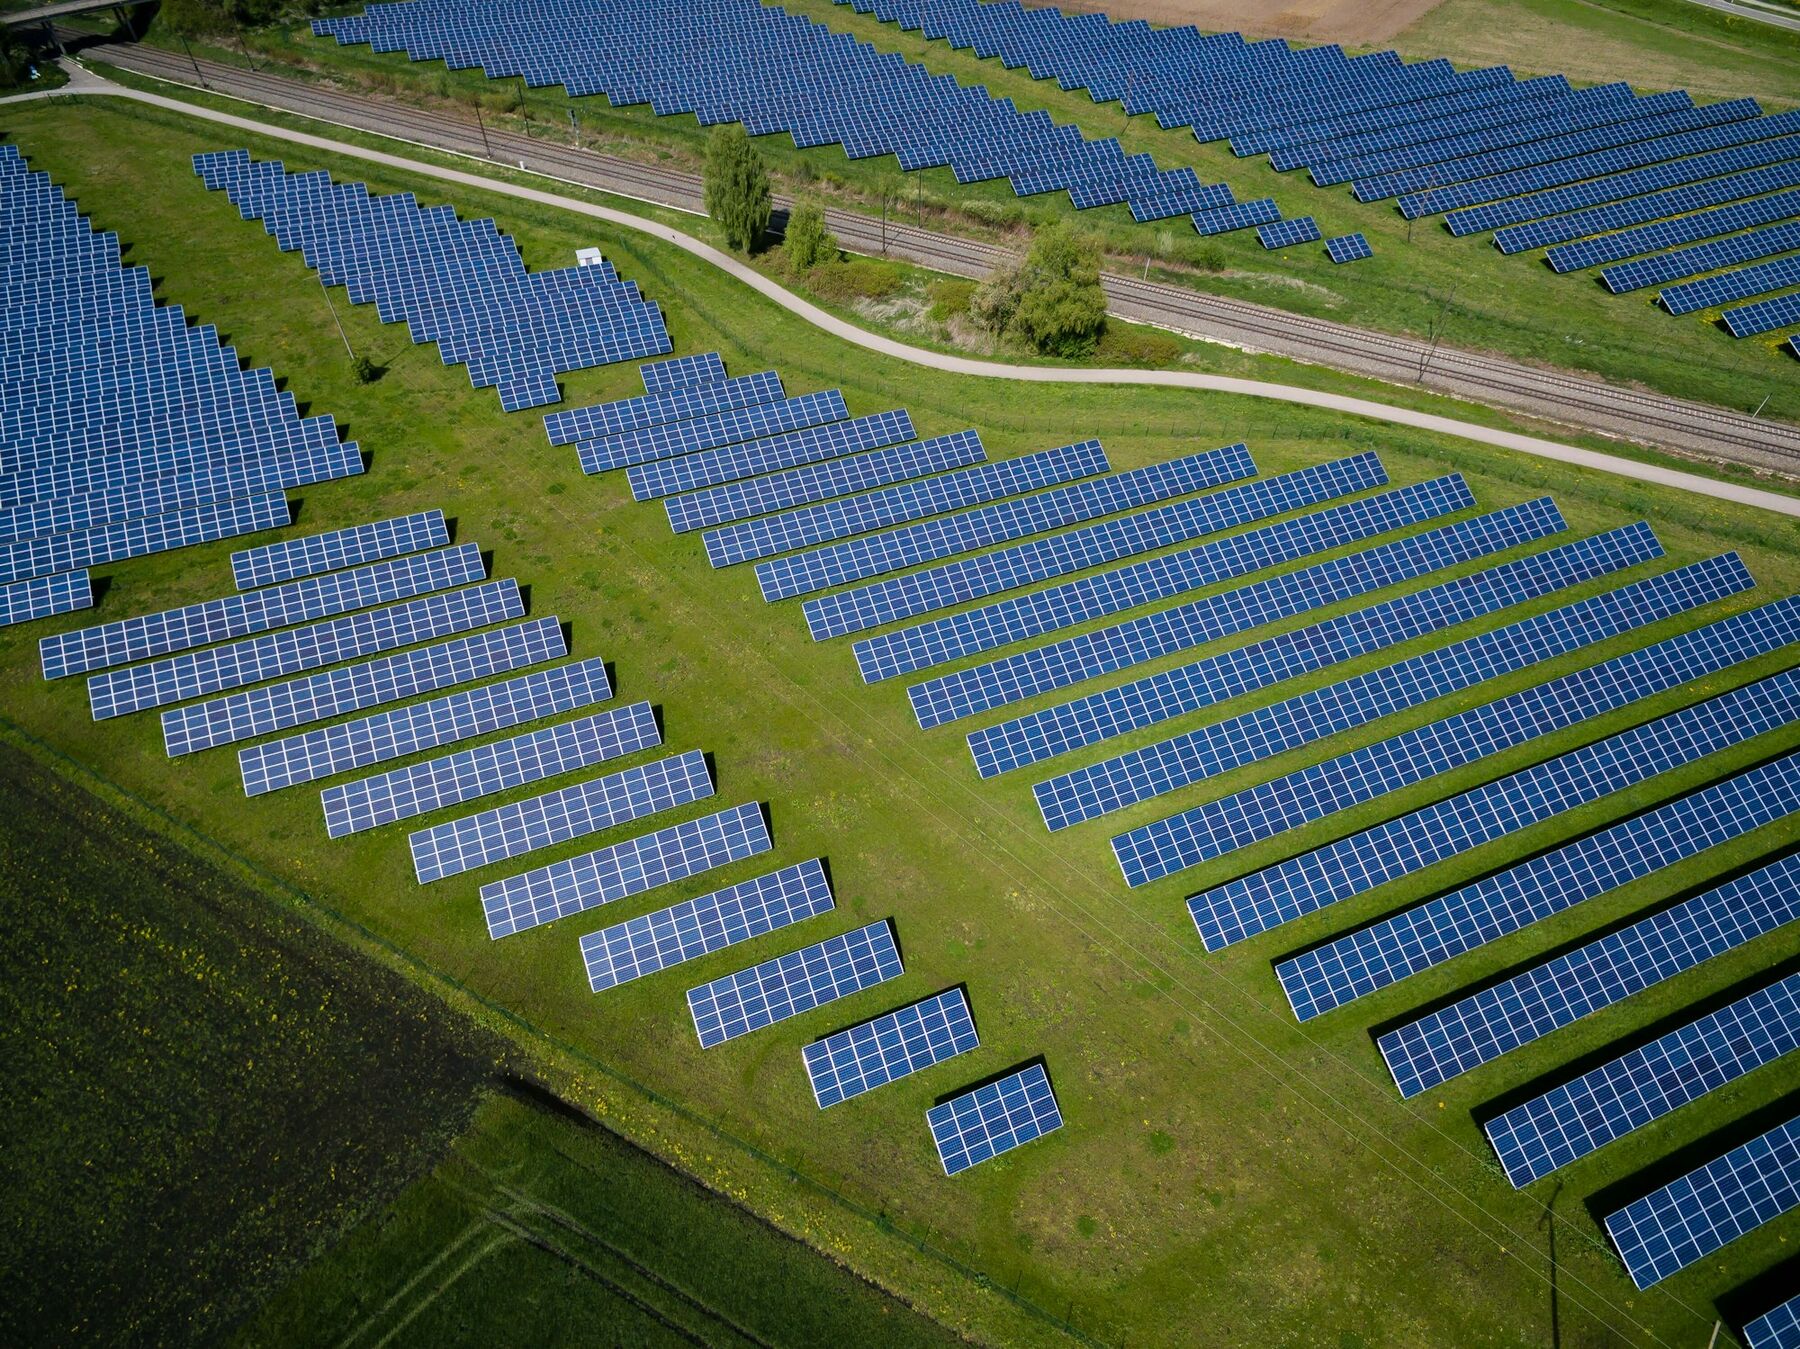
Fotowoltaika odpowiada za blisko dwie trzecie całej mocy OZE w Polsce. Na koniec marca 2026 r. łączna moc PV zbliżyła się do 30 GW, z czego instalacje prosumenckie (mikroinstalacje na dachach) stanowią blisko 40%. Segment wielkoskalowy, czyli farmy gruntowe budowane na dzierżawionej ziemi, rośnie równolegle, napędzany malejącymi kosztami technologii i rosnącym popytem na zielone certyfikaty oraz umowy PPA.

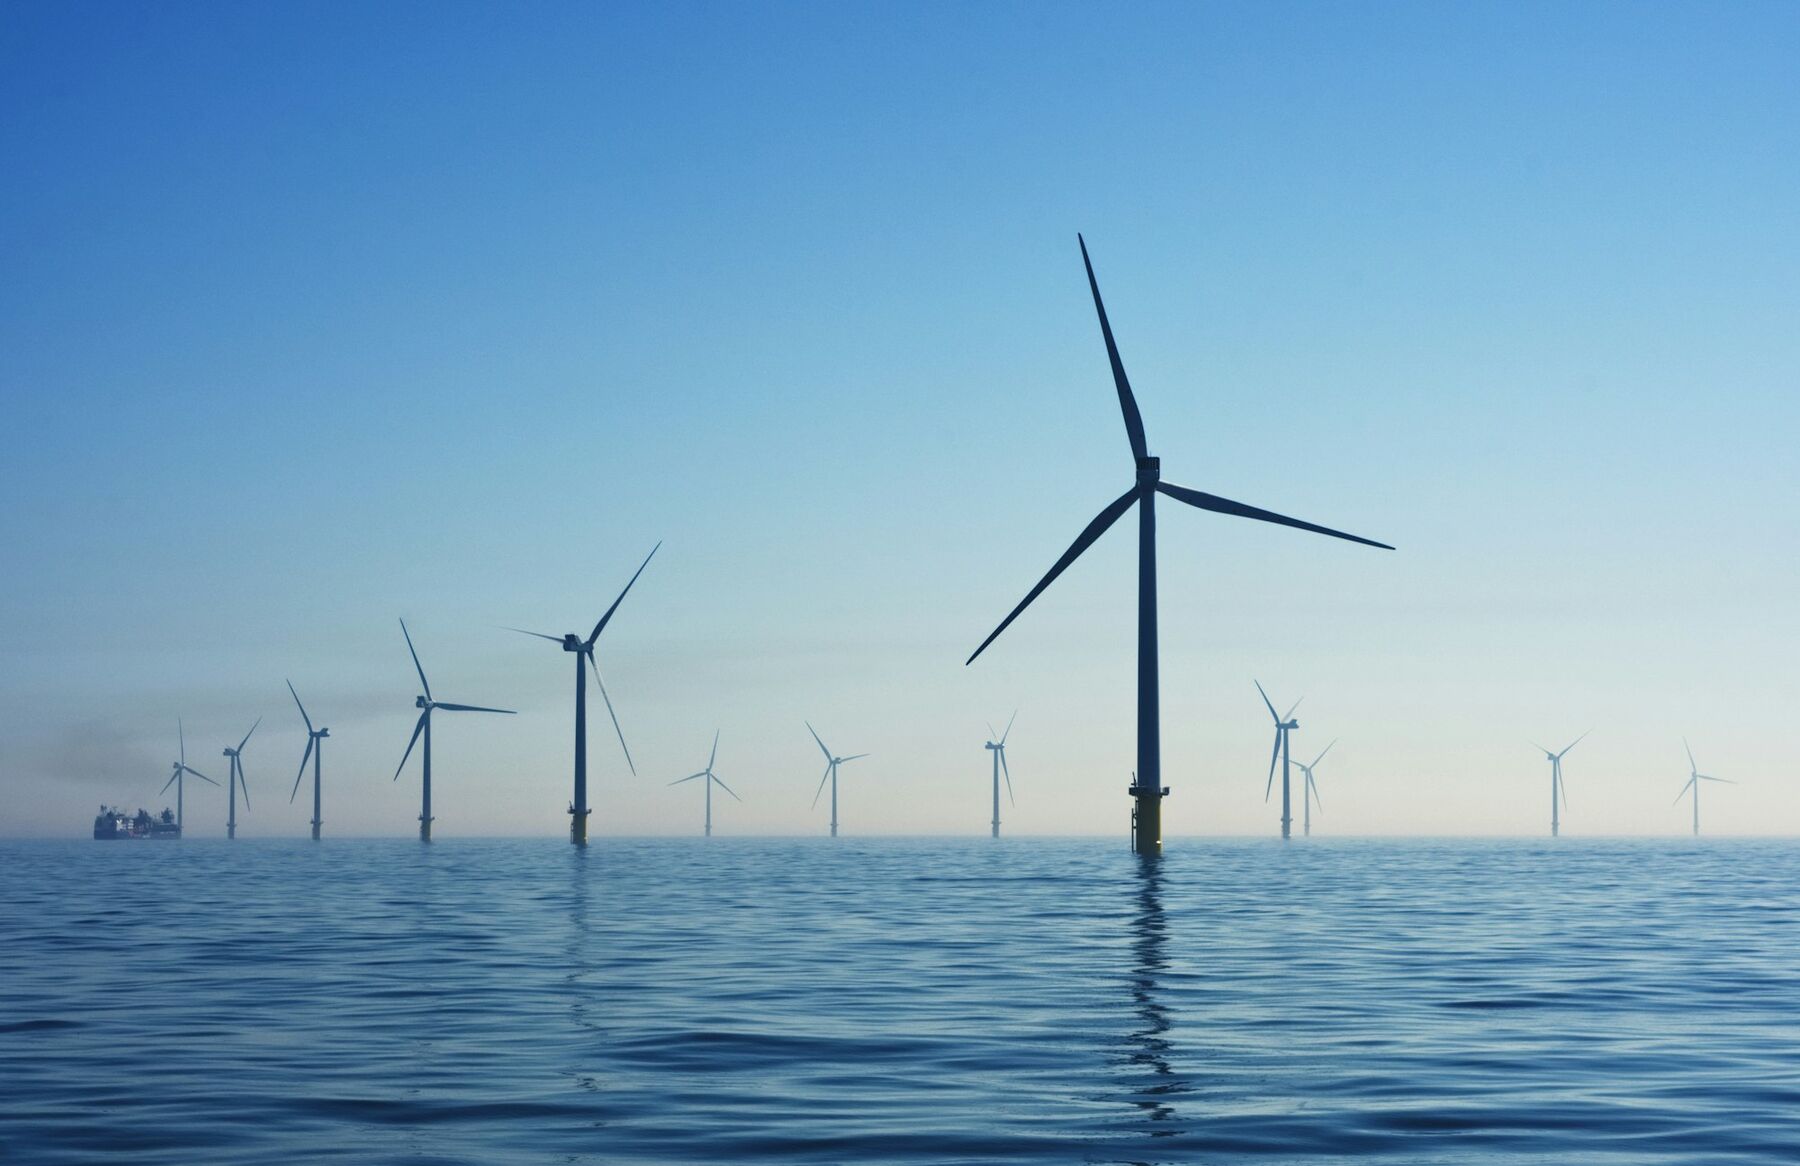
Energetyka wiatrowa na lądzie ma dziś 10,8 GW mocy (27,8% miksu OZE), ale przez lata jej rozwój ograniczała tzw. zasada 10H, czyli minimalna odległość turbiny od zabudowań równa dziesięciokrotności jej wysokości. Nowelizacja z 2023 r. odblokowała nowe lokalizacje; pierwsze farmy powstałe na jej podstawie trafią do systemu w latach 2026–2028, otwierając nową falę popytu na grunty pod wiatraki.
Wraz z rosnącym udziałem niestabilnej generacji z PV i wiatru, magazyny energii stają się kluczowym elementem stabilizacji sieci, a Polska ma ambicje stać się jednym z liderów tego segmentu w regionie.
Grunty pod magazyny energii mają odmienną specyfikę niż farmy PV czy wiatrowe: mniejszą powierzchnię, ale wyższe wymagania geotechniczne i bezwzględną bliskość GPZ (głównego punktu zasilania). To właśnie tu przewaga doświadczonego land scoutingu jest największa: dobra lokalizacja pod BESS bywa trudniejsza do znalezienia niż pod wielkoskalowe farmy.

Rozbudowa sieci przesyłowej (PSE, ok. 15 mld EUR inwestycji) ma docelowo obsłużyć do 45 GW fotowoltaiki i kilkadziesiąt GW energetyki wiatrowej, znacznie więcej niż jest dziś zainstalowane. Oznacza to, że popyt na grunty spełniające kryteria przyłączeniowe będzie rósł szybciej niż podaż dobrze przygotowanych działek. Arena Energy dostarcza tereny o statusie „clean land”, zweryfikowane prawnie, planistycznie i społecznie, zanim konkurencja zdąży je znaleźć.
Oferta dla inwestorów i funduszyDane rynkowe zebrane na podstawie publicznie dostępnych raportów branżowych i danych operatorów za I–II kwartał 2026 r., w tym danych dotyczących mocy zainstalowanej publikowanych przez URE oraz analiz rynku fotowoltaiki, energetyki wiatrowej i magazynów energii (m.in. Rynek Elektryczny, raporty branżowe dot. offshore i BESS). Liczby mają charakter orientacyjny i mogą się różnić w zależności od źródła i miesiąca publikacji. Przed decyzją inwestycyjną rekomendujemy weryfikację u źródła.