La Pologne développe sa puissance renouvelable plus vite que la majeure partie de l'Europe centrale et orientale. Pour les investisseurs étrangers et les fonds, cela signifie une chose : la valeur d'un terrain bien préparé et juridiquement « propre » ne cesse de croître, et c'est précisément notre spécialité.
À la fin février 2026, la puissance totale installée des EnR en Pologne s'élevait à près de 39 GW, soit 12,5 % de plus qu'un an auparavant. Les énergies renouvelables représentent aujourd'hui environ 35 % du mix énergétique national, avec une tendance à la hausse marquée.
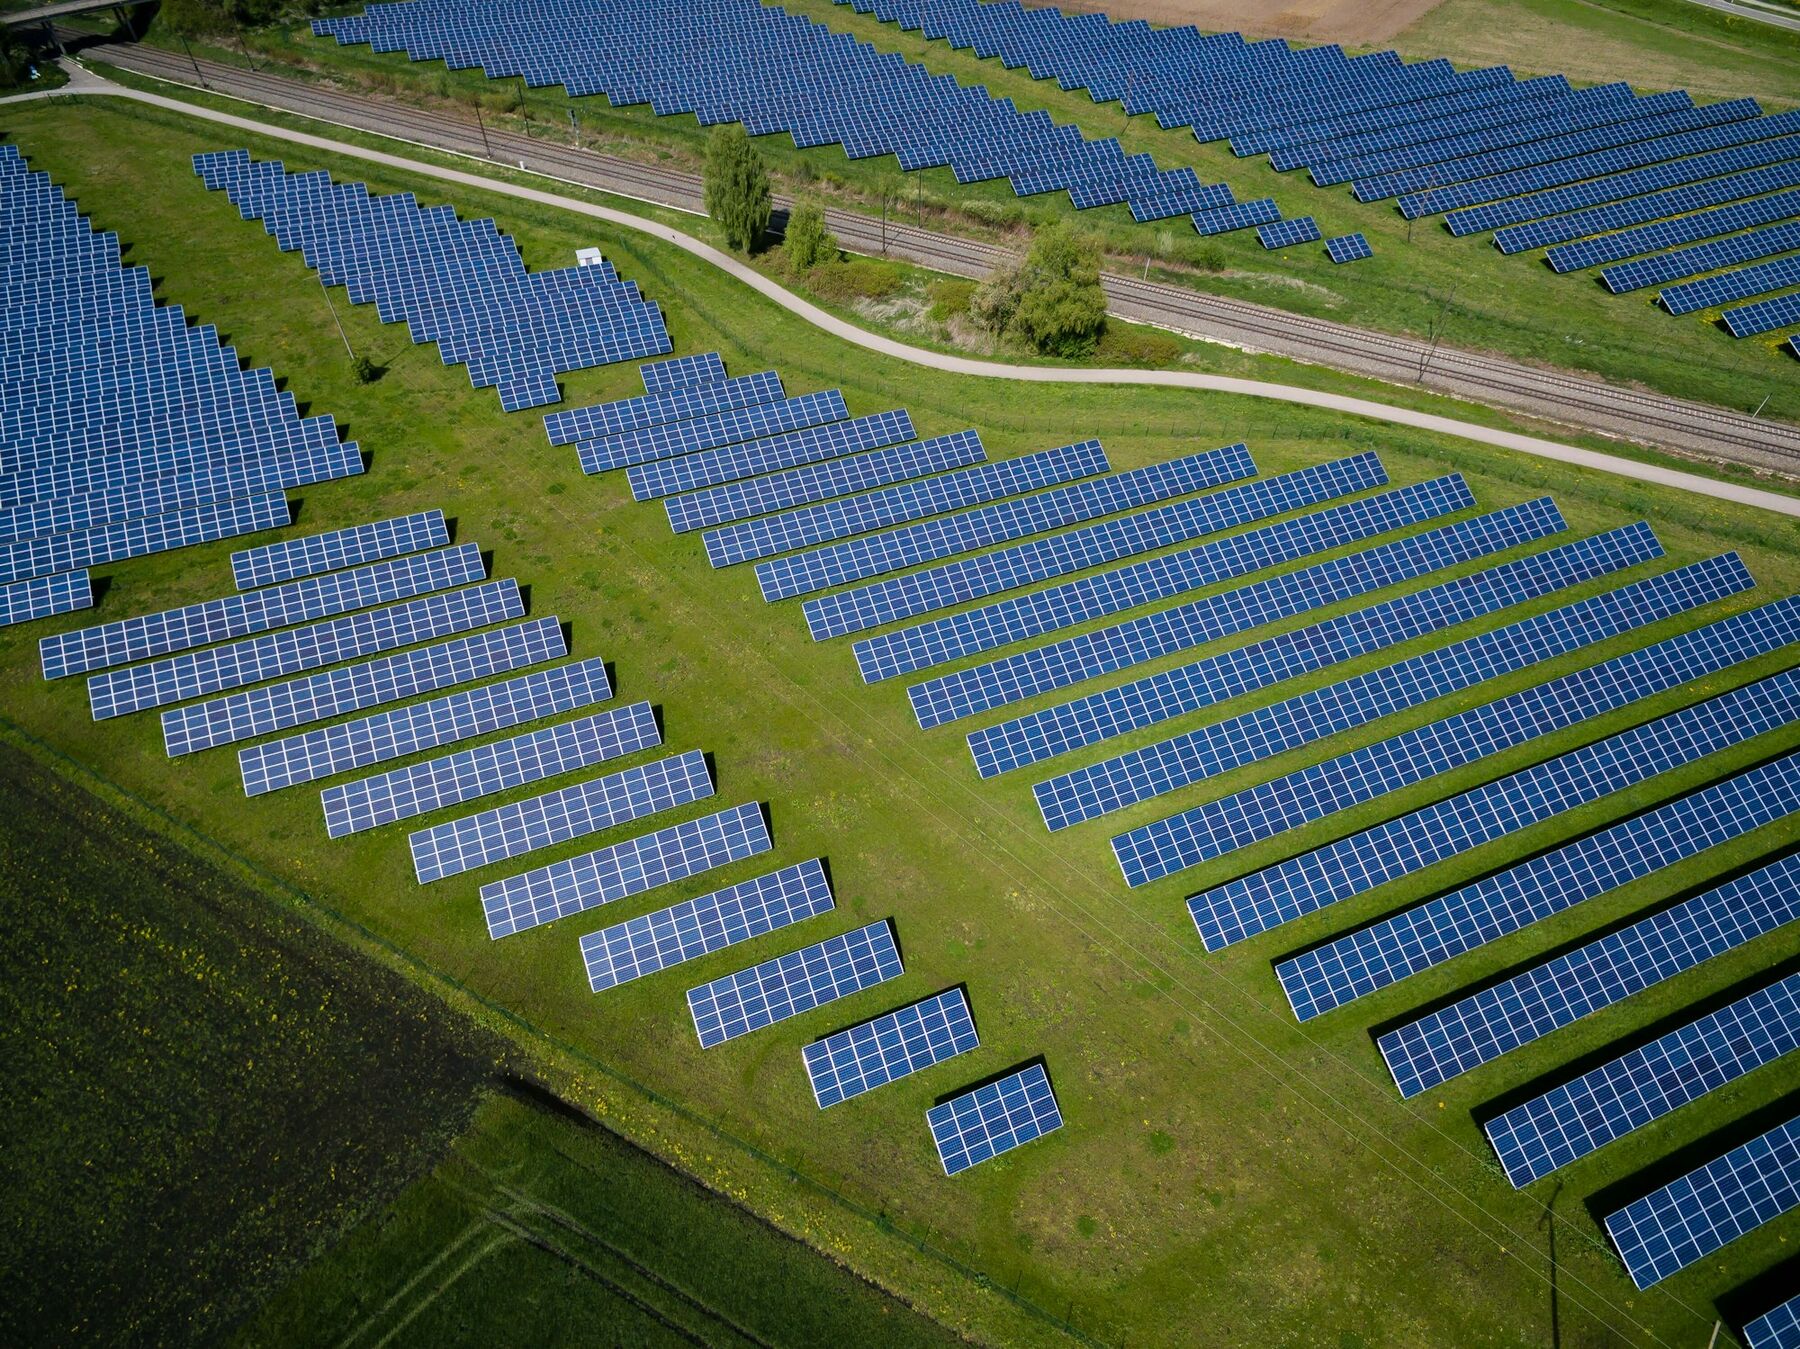
Le photovoltaïque représente près des deux tiers de la puissance EnR totale en Pologne. À la fin mars 2026, la puissance PV cumulée approchait 30 GW, dont près de 40 % en installations de particuliers (microinstallations en toiture). Le segment à grande échelle, c'est-à-dire les fermes au sol construites sur des terrains loués, progresse en parallèle, porté par la baisse des coûts technologiques et la demande croissante de certificats verts et de contrats PPA.

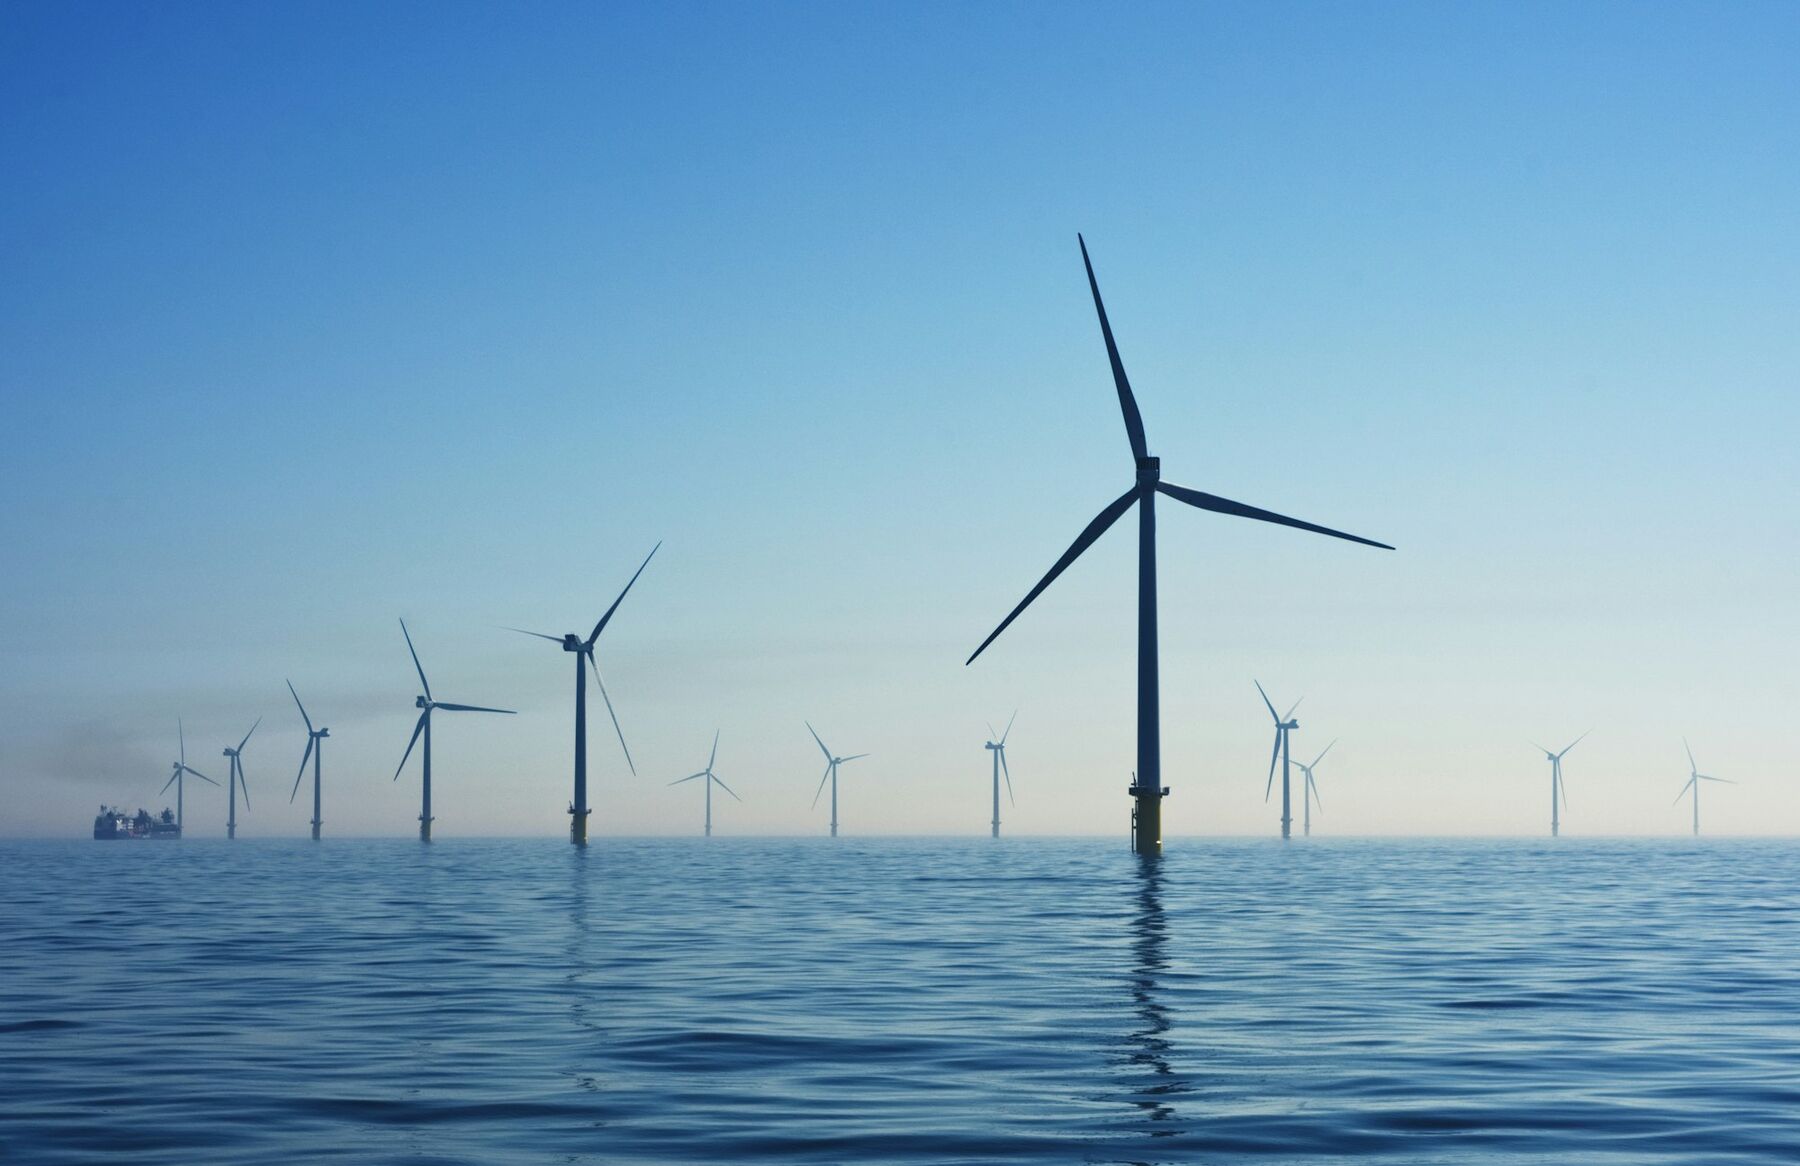
L'éolien terrestre affiche aujourd'hui 10,8 GW de puissance (27,8 % du mix EnR), mais son développement a longtemps été freiné par la fameuse règle du 10H : une distance minimale entre l'éolienne et les habitations équivalant à dix fois sa hauteur. La réforme de 2023 a débloqué de nouveaux emplacements ; les premiers parcs construits sur cette base seront raccordés au réseau entre 2026 et 2028, ouvrant une nouvelle vague de demande de terrains pour l'éolien.
Avec la part croissante d'une production intermittente issue du PV et de l'éolien, le stockage d'énergie devient un élément clé de la stabilisation du réseau, et la Pologne ambitionne de devenir l'un des leaders de ce segment dans la région.
Les terrains destinés au stockage d'énergie répondent à une logique différente de celle des fermes PV ou éoliennes : une surface plus réduite, mais des exigences géotechniques plus élevées et une proximité impérative d'un poste source. C'est précisément là que l'expertise d'une prospection foncière expérimentée fait toute la différence : un bon emplacement pour le BESS peut être plus difficile à trouver que pour une ferme à grande échelle.

L'extension du réseau de transport (PSE, environ 15 milliards d'euros d'investissements) doit permettre à terme d'accueillir jusqu'à 45 GW de photovoltaïque et plusieurs dizaines de GW d'éolien, bien plus que la puissance installée aujourd'hui. Cela signifie que la demande de terrains répondant aux critères de raccordement augmentera plus vite que l'offre de parcelles bien préparées. Arena Energy livre des terrains au statut « clean land », vérifiés sur les plans juridique, urbanistique et social, avant que la concurrence n'ait le temps de les trouver.
Offre pour les investisseurs et les fondsDonnées de marché rassemblées à partir de rapports sectoriels publiquement accessibles et de données d'opérateurs pour les T1-T2 2026, y compris les données de puissance installée publiées par l'URE ainsi que des analyses du marché du photovoltaïque, de l'éolien et du stockage d'énergie (notamment Rynek Elektryczny, rapports sectoriels sur l'offshore et le BESS). Ces chiffres ont un caractère indicatif et peuvent varier selon la source et le mois de publication ; nous recommandons de les vérifier à la source avant toute décision d'investissement.