Polonia está construyendo potencia renovable más rápido que la mayor parte de Europa Central y Oriental. Para los inversores extranjeros y los fondos, esto significa una sola cosa: crece el valor de un terreno bien preparado y jurídicamente «limpio», que es precisamente nuestra especialidad.
A finales de febrero de 2026, la potencia total instalada de renovables en Polonia alcanzó casi 39 GW, un 12,5 % más que un año antes. Las fuentes renovables representan hoy en día en torno al 35 % del mix energético nacional, con una clara tendencia al alza.
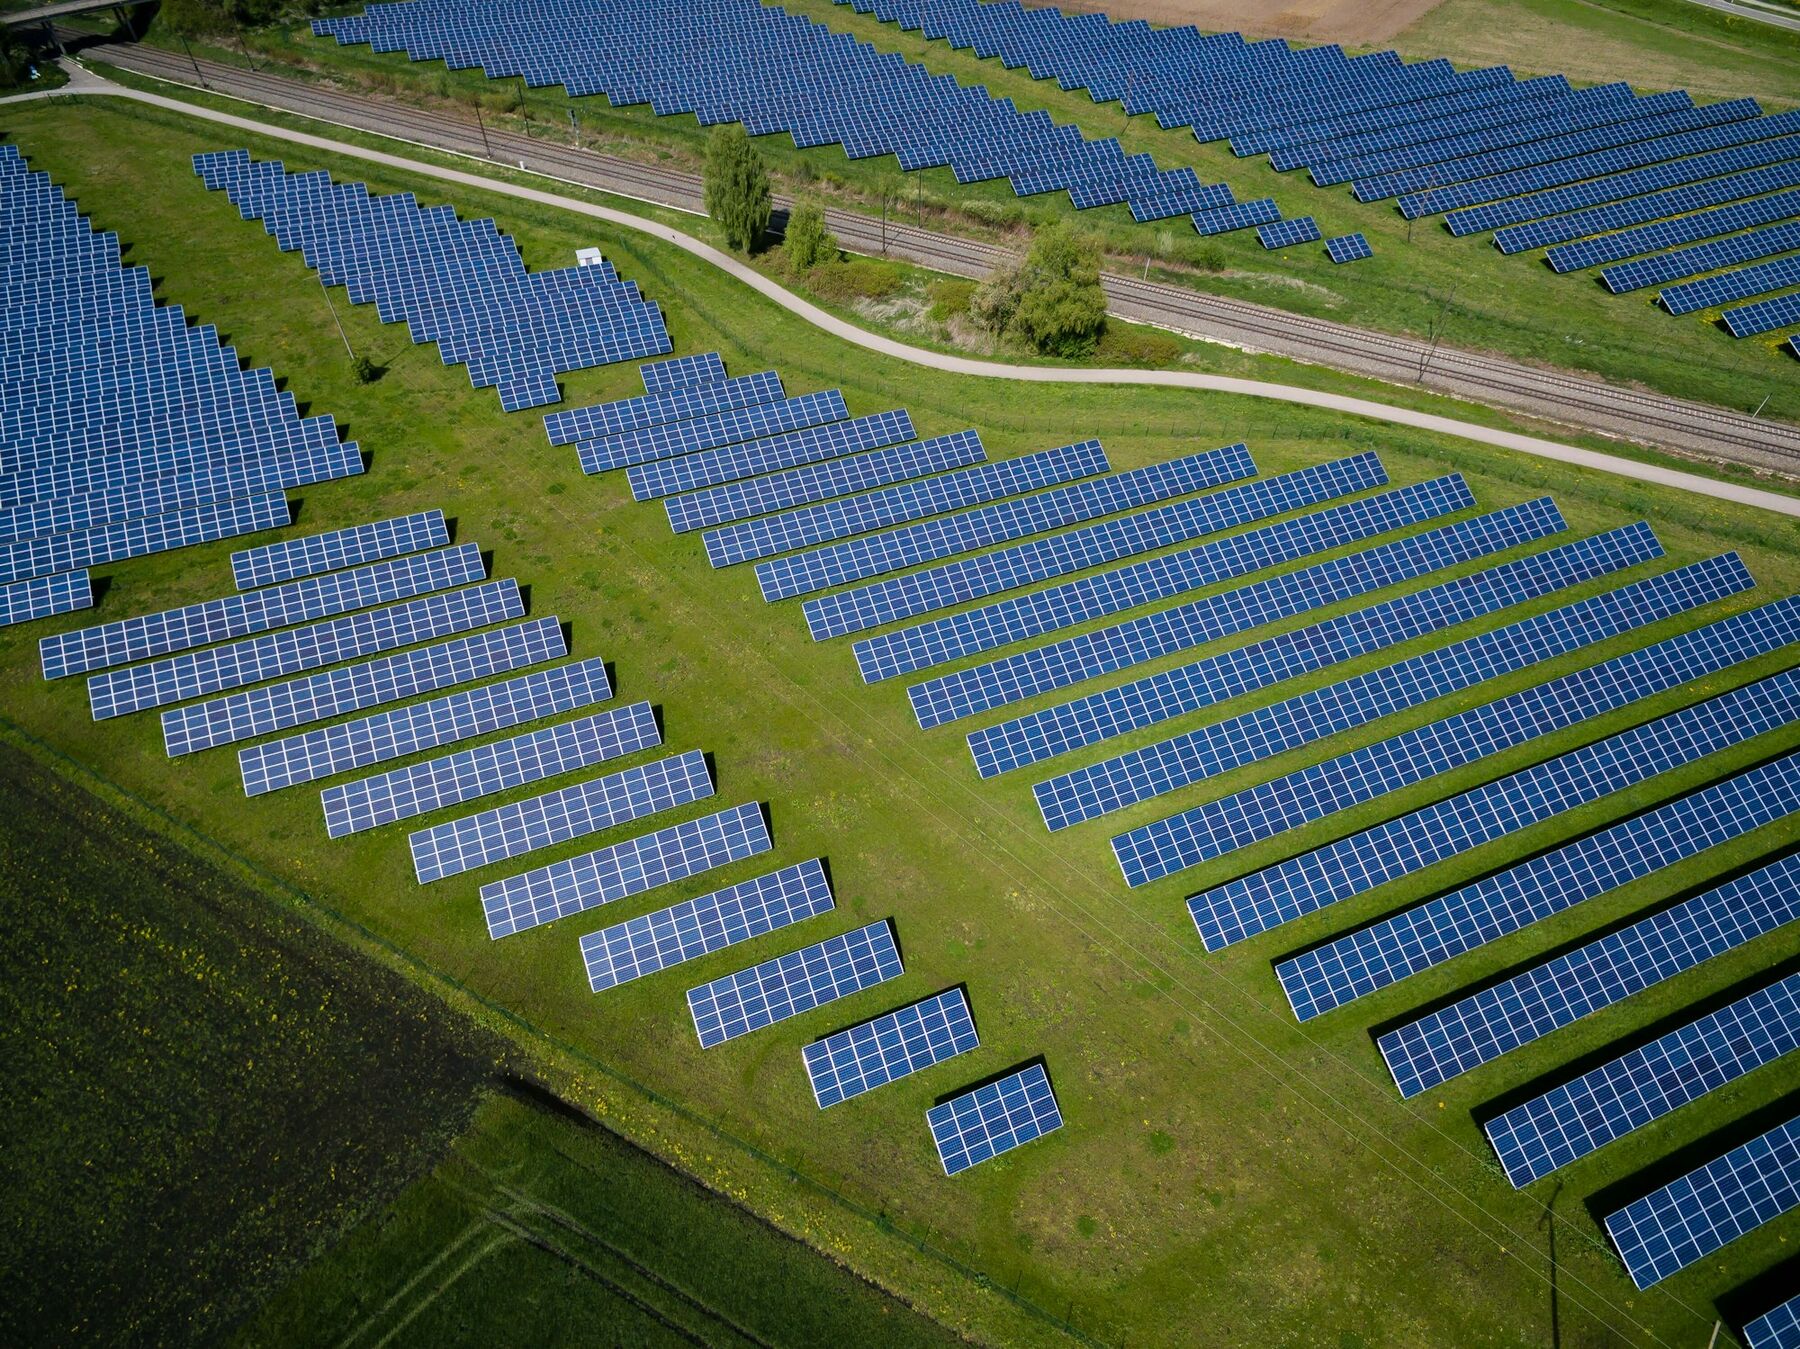
La fotovoltaica representa cerca de dos tercios de toda la potencia renovable de Polonia. A finales de marzo de 2026, la potencia fotovoltaica total se acercó a los 30 GW, de los cuales las instalaciones de autoconsumo (microinstalaciones en tejados) suponen casi el 40 %. El segmento a gran escala, es decir, los parques construidos sobre suelo arrendado, crece en paralelo, impulsado por la caída de los costes tecnológicos y la demanda creciente de certificados verdes y contratos PPA.

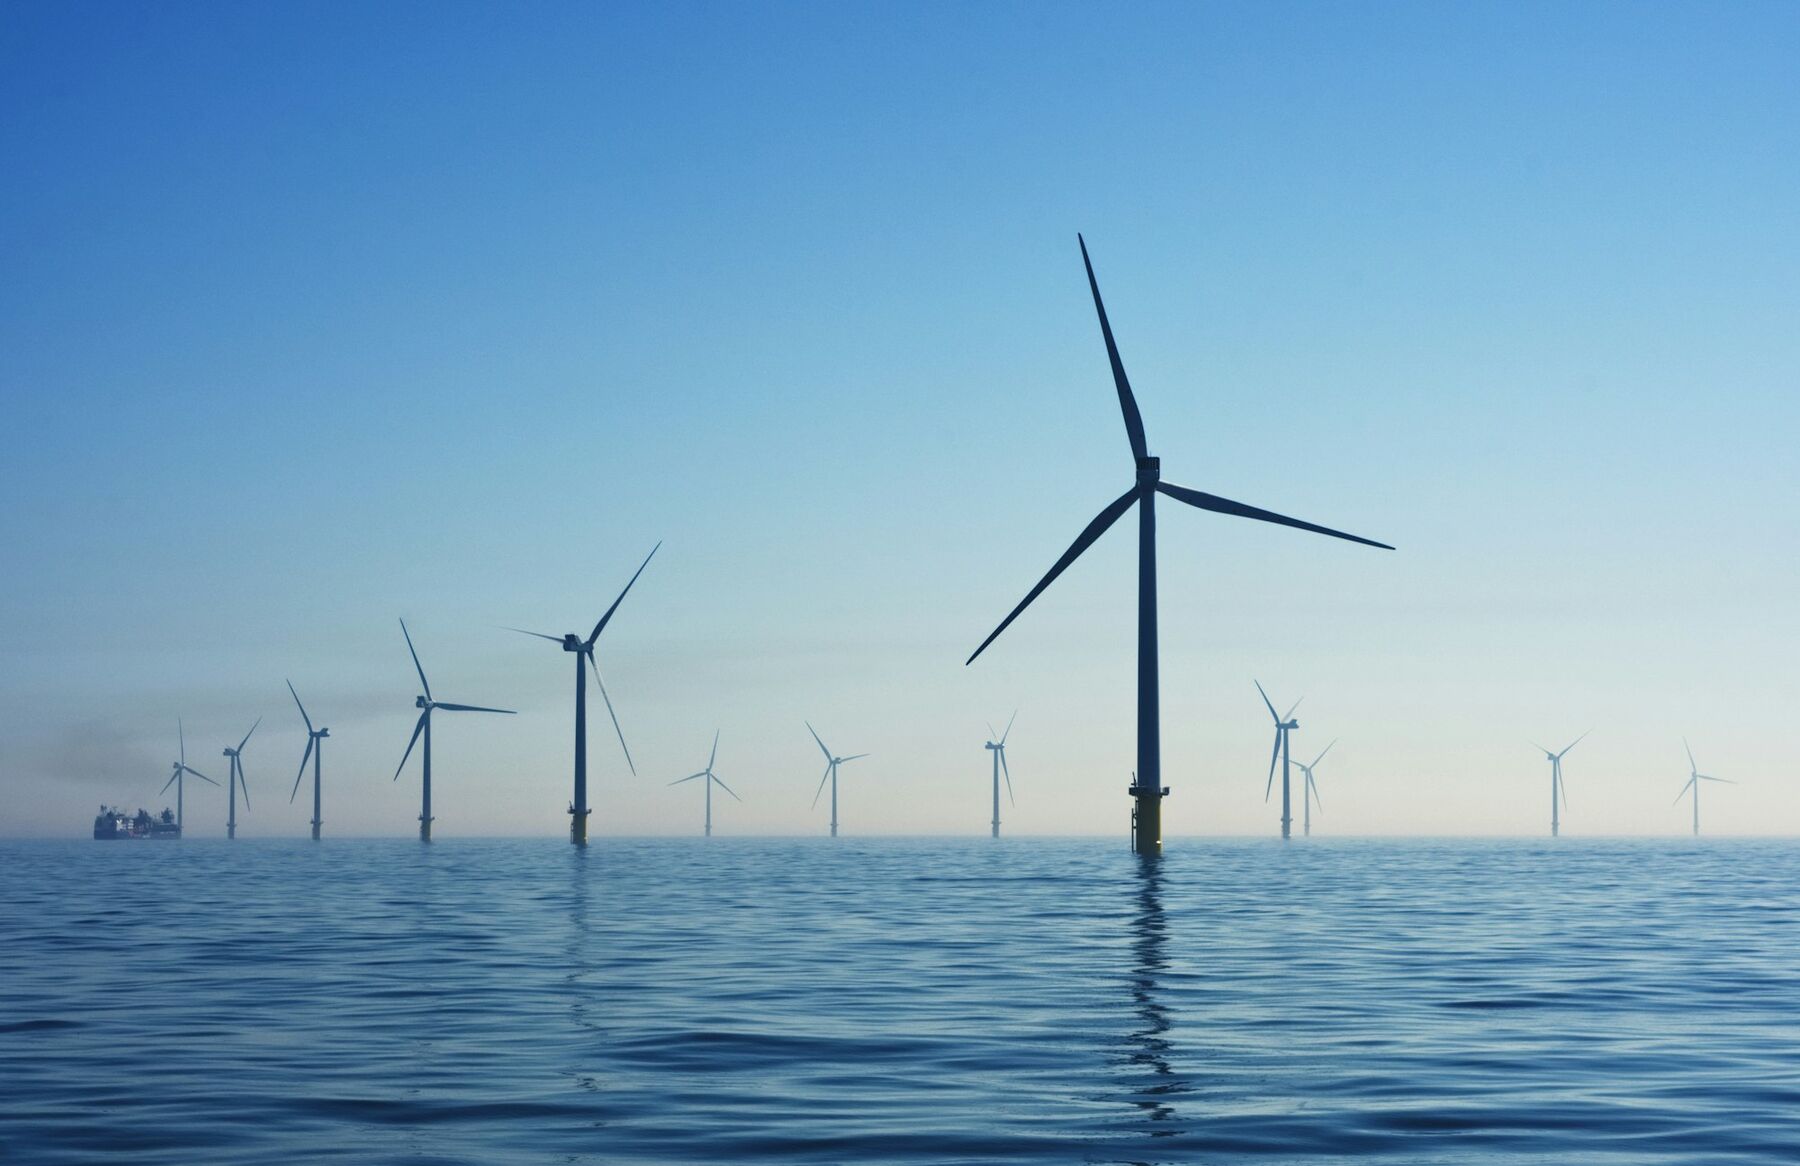
La energía eólica terrestre cuenta hoy con 10,8 GW de potencia (27,8 % del mix renovable), pero durante años su desarrollo estuvo limitado por la llamada regla 10H: la distancia mínima entre un aerogenerador y las edificaciones, equivalente a diez veces su altura. La reforma de 2023 desbloqueó nuevas ubicaciones; los primeros parques desarrollados a su amparo se conectarán a la red entre 2026 y 2028, abriendo una nueva ola de demanda de terrenos para aerogeneradores.
A medida que crece la cuota de generación intermitente de fotovoltaica y eólica, el almacenamiento de energía se convierte en un elemento clave para la estabilización de la red, y Polonia aspira a convertirse en uno de los líderes de este segmento en la región.
Los terrenos para almacenamiento de energía tienen una lógica distinta a la de los parques fotovoltaicos o eólicos: menor superficie, pero mayores exigencias geotécnicas y una proximidad indispensable a la subestación (GPZ, el punto principal de alimentación de la red). Es precisamente aquí donde la ventaja de un land scouting experimentado resulta mayor: una buena ubicación para BESS suele ser más difícil de encontrar que para los parques a gran escala.

La ampliación de la red de transporte (PSE, con unos 15.000 millones de euros de inversión) tiene como objetivo dar cabida a hasta 45 GW de fotovoltaica y varias decenas de GW de energía eólica, muy por encima de la potencia instalada actual. Esto significa que la demanda de terrenos que cumplan los criterios de conexión crecerá más rápido que la oferta de parcelas bien preparadas. Arena Energy suministra terrenos con estatus «clean land», verificados desde el punto de vista legal, urbanístico y social, antes de que la competencia logre encontrarlos.
Oferta para inversores y fondosDatos de mercado recopilados a partir de informes sectoriales de acceso público y datos de los operadores correspondientes al primer y segundo trimestre de 2026, incluidos los datos de potencia instalada publicados por la URE (Oficina de Regulación de la Energía de Polonia), así como análisis del mercado de la fotovoltaica, la energía eólica y el almacenamiento de energía (entre otros, Rynek Elektryczny e informes sectoriales sobre eólica marina y BESS). Las cifras tienen carácter orientativo y pueden variar según la fuente y el mes de publicación; antes de tomar una decisión de inversión, recomendamos verificarlas en la fuente original.